HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Veraset ve intikal vergisi nedir?
Veraset ve intikal vergisi, miras veya karşılıksız kazanım yoluyla belirli malvarlığı değerlerinin kişiye geçmesi nedeniyle kanuni kapsamda doğan vergidir. Mirasçılık belgesiyle aynı değildir; istisna, değerleme, beyan süresi ve ödeme takvimi kazanımın türüne göre değerlendirilir.
Verginin konusu
7338 sayılı Veraset ve İntikal Vergisi Kanunu, veraset ve ivazsız intikalin kapsamını düzenler. Ölümle miras kazanımıyla sağken bağış farklı oran ve istisnalara tabi olabilir. Malın bulunduğu yer, vatandaşlık ve kazanımın niteliği de önemlidir. Her aile içi para transferi otomatik aynı vergi sonucunu doğurmaz; gerçek hukuki sebep araştırılır. Borç iadesi, ücret veya satış bedeliyle karşılıksız bağış ayrılmalıdır. İşlemin adı yerine gerçek mahiyeti değerlendirilir; banka açıklamasındaki tek kelime bütün hukuki sonucu belirlemez.
Mirasçılık belgesiyle farkı
Mirasçılık belgesi kimin hangi oranda mirasçı olduğunu gösterir. Vergi beyannamesi ise kanuni kapsamda kazanılan mal ve ilgili vergi hesabına ilişkindir. Belgenin alınması bütün vergi ödevlerinin yerine getirildiği anlamına gelmez. Tapuda intikal ve bankadaki miras işlemleri de ayrı belgeler gerektirebilir. Mirasın reddi, vasiyet veya paylaşım uyuşmazlığı varsa vergi dosyasına etkisi somut değerlendirilir. Mirasçıların özel aralarında yaptığı anlaşma, kanuni vergi mükellefini ve bütün değerleme kurallarını kendiliğinden değiştirmez; gerçek kayıtlar önemlidir.
Veraset ve bağış ayrımı
Miras ölüm nedeniyle, bağış veya başka ivazsız kazanım ise farklı hukuki olayla gerçekleşir. İstisna tutarları, tarife ve beyan süresi aynı değildir. Bir malın çok düşük bedelle satılmış görünmesi gerçek işlemin araştırılmasını gerektirebilir; her düşük bedel otomatik bağış sayılmaz. Kazanımın kime ve ne zaman geçtiği belirlenir. Ana baba, eş veya çocuk ilişkisine özgü hükümler varsa güncel kanunla kontrol edilir. Aile ilişkisi verginin hiç bulunmayacağı garantisi değildir; istisna ile tamamen kapsam dışı olma ayrılmalıdır.
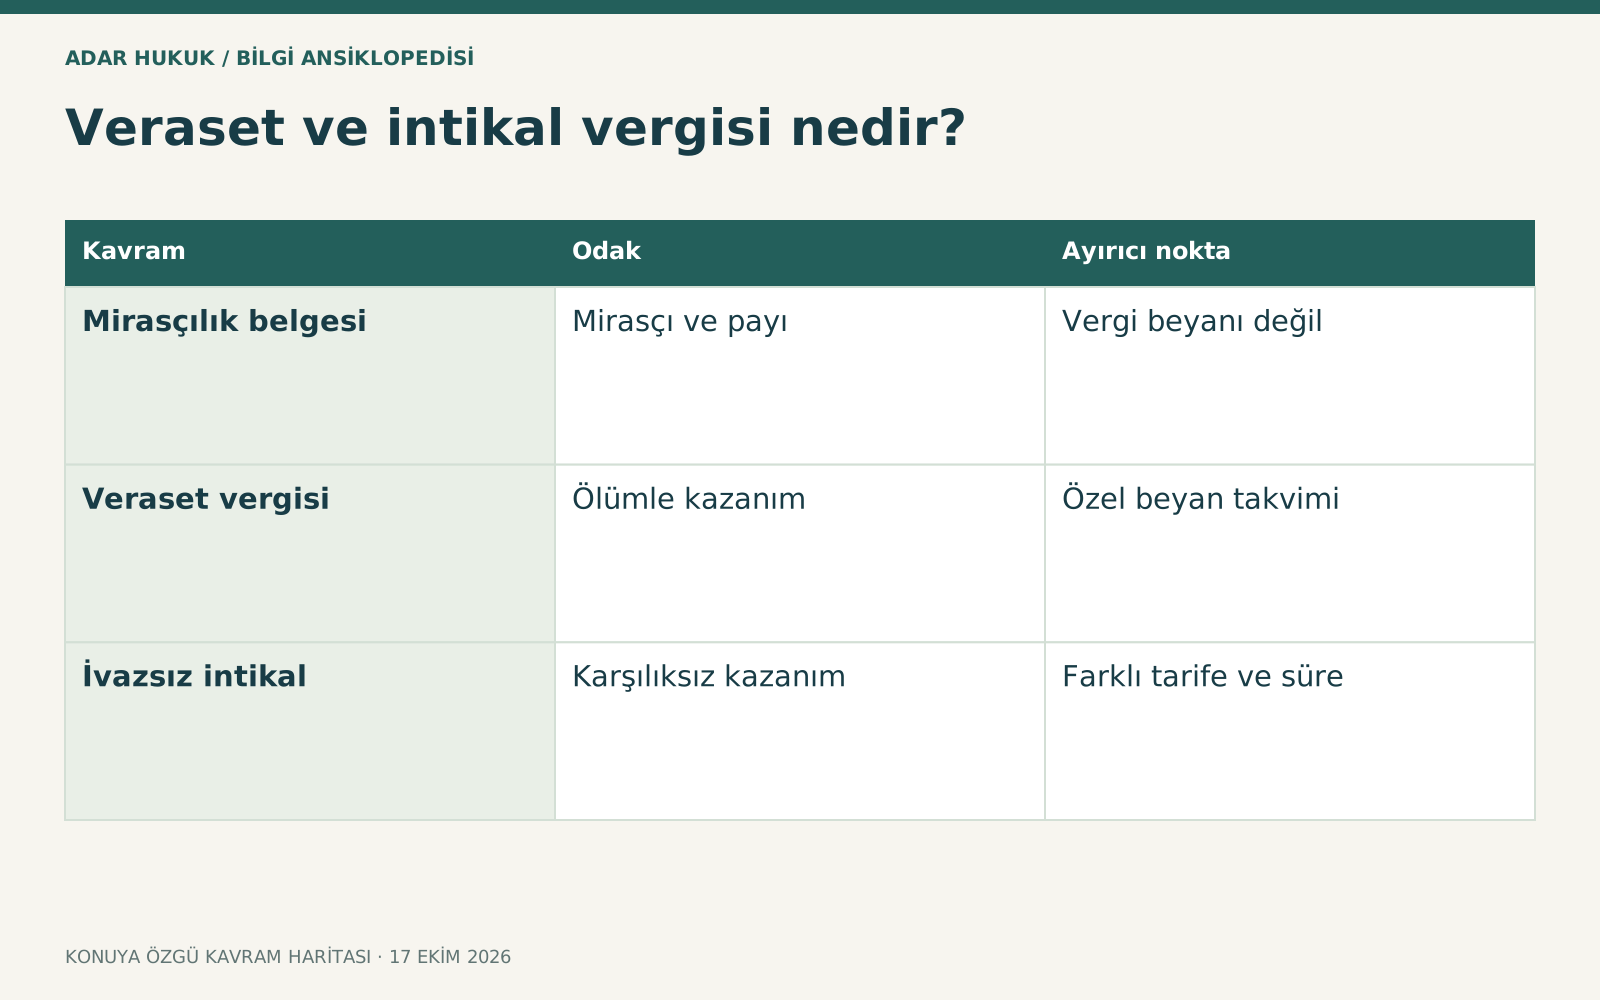
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Mirasçılık belgesi | Mirasçı ve payı | Vergi beyanı değil |
| Veraset vergisi | Ölümle kazanım | Özel beyan takvimi |
| İvazsız intikal | Karşılıksız kazanım | Farklı tarife ve süre |
Miras beyanında yer ve süre
Ölüm Türkiye'de olup mükellef Türkiye'deyse genel beyan süresi ölümden itibaren dört aydır; mükellef yabancı ülkedeyse altı ay gündeme gelir. Ölüm yabancı ülkede gerçekleşmişse mükellefin bulunduğu ülkeye göre dört, altı veya sekiz aylık seçenekler bulunur. Bu nedenle herkes için tek dört ay açıklaması eksiktir. Ölüm yeri ve her mirasçının bulunduğu durum ayrı değerlendirilir. Gaiplikte sicile işleme tarihine bağlı özel süre vardır. Takvim, nüfus ve yurt dışı belgeleriyle kurulmalıdır; yalnız cenazenin Türkiye'ye gelişi esas alınmaz.
İvazsız kazanımın beyan süresi
Bağış gibi ivazsız intikallerde genel çerçeve hukuken kazanımı izleyen bir aylık süredir. Yarışma, çekiliş veya şans oyunu gibi özel durumlarda bildirim ve kesinti rejimi farklı olabilir. Taahhüt, para transferi ve hukuki kazanım tarihleri her olayda aynı olmayabilir. Hangi işlemin gerçekleştiği doğru belirlenmelidir. Mükellef bağışı ileride harcamayı planladığı için verginin ancak harcadığında doğacağını varsaymamalıdır. Özel istisna veya muafiyetler ayrı incelenir; istisna altında kalma ile beyan yükümlülüğü ilişkisi veraset ve diğer kazanımlarda aynı sonuç vermeyebilir.
İstisna ve güncel tarife
İstisna tutarları ile tarife dilimleri yıllık değişebilir. 2026 için güncel resmî rehber ve tebliğ esas alınmalıdır. Eski yılın rakamını yeni ölüme veya bağışa uygulamak yanlış hesap yaratır. Mirasçıya düşen pay, kazanım türü ve kanuni indirimler ayrı belirlenir. Bir kişinin ödeyeceği vergi toplam terekenin tamamına aynı oran uygulanarak her zaman bulunamaz. Hangi tarihin tarifeyi belirlediği incelenmelidir. Bu sayfa kişisel malvarlığı ve olay tarihi görülmeden sabit vergi veya kesin muafiyet tutarı vaat etmez.
Malvarlığı ve değerleme
Taşınmaz, banka hesabı, menkul kıymet veya ticari varlık gibi kalemler kanuni değerleme ölçütleriyle incelenir. Tapudaki belediye değeriyle her malın gerçek piyasa tahmini aynı yöntem değildir. Miras bırakanın borçları ve kabul edilebilen giderler ilgili koşullarla değerlendirilir. Borç iddiasının belgeye dayanması gerekir. Yurt dışındaki mallar veya farklı para birimi bulunuyorsa kapsam ve tarih ayrıca kontrol edilir. Mirasçının yalnız bildiği tek hesap üzerinden beyan vermesi bütün terekenin doğru gösterildiğini sağlamaz; araştırma ve belge listesi önemlidir.
Gerekli belgeler
Mirasçılık belgesi, ölüm ve kimlik kayıtları, tapu bilgileri, banka bakiye yazıları, değerleme verileri ve borç belgeleri hazırlanır. Bağışta işlem ve kazanım tarihini gösteren belgeler önemlidir. Yabancı evrakın onay veya tercüme gerekliliği ilgili usule göre kontrol edilir. Beyannamenin yetkili vergi dairesi veya uygun elektronik kanala verilmesi ve alındının saklanması gerekir. Birden fazla mirasçının beyan şekli ve imza düzeni ayrıca incelenir. Dosya paylaşımında kişisel veriler gerekli kapsamla sunulur; belge eksikliği varsa neyin tamamlanacağı açık belirlenir.
Ödeme ve intikal işlemleri
Genel veraset ve intikal vergisi ödeme düzeni, tahakkuktan itibaren üç yılda mayıs ve kasım aylarında taksitler öngörür; özel kazanımlarda farklı hükümler saklıdır. Beyan süresi ile taksit günü aynı değildir. Banka veya tapu işlemlerinde vergiyle ilişik ve tevkifat gibi özel uygulamalar gündeme gelebilir. Mirasın henüz paylaşılmamış olması bütün ödevleri kendiliğinden ertelemez. Vergi dairesinin tahakkuk ve ödeme planı kontrol edilmelidir; paranın hangi mirasçı adına hangi borca işlendiği izlenir. Özel dosyada güncel yazılı belge esas alınır.
Geç beyan ve uyuşmazlık
Veraset vergisindeki özel ek beyan süreleri ve ceza koşulları diğer vergilerle aynı kabul edilmemelidir. Her gecikmenin otomatik aynı vergi ziyaı cezasını doğurduğu söylenemez. Vergi hatası, eksik değerleme veya yanlış pay iddiası varsa ilgili işlem ve süreyle başvuru değerlendirilir. Genel vergi davası ve düzeltme-şikâyet yolu kendi sınırlarına tabidir. Miras uyuşmazlığının devam etmesi vergi sürelerini bütün hallerde durdurmaz. Ret veya ihbarname tebliği saklanmalı, talep edilen düzeltme kalemler halinde gösterilmelidir; aile içi görüşme resmî başvuru yerine geçmez.
Temsili örnek
Türkiye'de vefat eden kişinin Türkiye'deki mirasçısıyla yurt dışındaki mirasçısının beyan süreleri farklı olabilir. Terekenin taşınmaz ve banka hesabı içermesi değerleme belgelerini çeşitlendirir. Mirasçıların aralarında yalnız ev paylaşımı yapması banka hesabının vergi açısından yok sayılmasını sağlamaz. Başka olayda sağken yapılan karşılıksız para devri verasetten farklı intikal olarak incelenebilir. Doğru değerlendirme kazanım türü, kişi başına pay, olayın yeri ve tarihiyle yapılır. Mirasçılık belgesi, vergi beyanı ve fiilî paylaşım ayrı adımlar olarak izlenmelidir.
Sık sorulan sorular
Mirasçılık belgesi alınca vergi işlemi biter mi?
Hayır. Mirasçı sıfatını gösteren belgeyle vergi beyannamesi ve ödeme işlemleri farklıdır. Malvarlığı ve süreler ayrıca değerlendirilir.
Beyan her zaman dört ay mı?
Ölüm ve mükellefin bulunduğu yere göre dört, altı veya sekiz aylık seçenekler vardır. Gaiplik ve diğer intikallerin süreleri ayrıca kontrol edilir.
Bağışla miras aynı tarifede mi?
Kazanım türü istisna, tarife ve beyan süresini etkileyebilir. Her aile içi karşılıksız transferin miras gibi değerlendirilmesi doğru değildir.
Vergi hemen tek seferde mi ödenir?
Genel rejimde tahakkuk sonrası üç yılda mayıs ve kasım taksitleri bulunur. Özel kazanımlar ve kişisel tahakkuk planı ayrıca incelenir.
Miras paylaşılmadıysa süre durur mu?
Paylaşılmama her durumda vergi ödevlerini ertelemez. Olay, mirasçı sıfatı ve ilgili özel durumlar somut değerlendirilmelidir.
2025 istisnası 2026 için kullanılır mı?
Yıllık tutar ve tarife değişebilir. Olay için geçerli yıl ve güncel resmî düzenleme kontrol edilmelidir; eski rakam otomatik uygulanmaz.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB 7338 sayılı Veraset ve İntikal Vergisi Kanunu ↗
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB güncel mirasçı yükümlülükleri rehberi ve broşür duyurusu ↗
- GİB veraset ve ivazsız intikal beyan süreleri ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →