HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Mükellefiyet kaydı nedir?
Mükellefiyet kaydı, kişinin belirli vergi türleri bakımından vergi idaresindeki yükümlülük ilişkisinin kurulup izlenmesidir. Şirket kuruluşu, ruhsat ve fiilî faaliyet aynı kavram değildir; işe başlama, değişiklik, işi bırakma ve resen işlemler ayrı değerlendirilir.
Kayıt hangi ilişkiyi gösterir?
Vergi mükellefiyeti verginin kanuni koşullarından doğar; idari kayıt bunun izlenmesini ve ödevlerin yürütülmesini sağlar. Kişinin vergi dairesinde kaydı olması belirli faaliyet ve vergi türlerine ilişkin beyan, belge ve ödeme yükümlülükleri doğurabilir. Ancak kayıt tek başına her gösterilen işlemin gerçekten yapıldığını kanıtlamaz. Gerçek faaliyet ve hukuki statü incelenir. Bir vergi türünün açılmış olması kişinin bütün vergilerde aynı kapsamda olduğu anlamına gelmez. Sicil bilgisi, başlangıç ve kapanış tarihleri ayrı kontrol edilmelidir.
Gerçek kişi ve şirket
Şahıs işletmesinde gerçek kişinin faaliyetiyle şirket tüzel kişiliği farklı hukuki yapılardır. Ticaret sicili kuruluşu, vergi kaydı ve mesleki izinler birbirinin yerine geçmez. Şirketin ortak veya temsilcisi olmak kişisel adına aynı faaliyetin mükellefiyetini otomatik kurmaz. Şahsi ve kurumsal borçlar ayrı izlenir. Mükellefiyetin hangi kişi adına ve hangi vergi numarasıyla açıldığı anlaşılmalıdır. Ad benzerliği veya aynı adres kaydı farklı işletmeleri aynı borçlu yapmaz; temsil ve faaliyet belgeleri somutlaştırılmalıdır. Yanlış kişi adına kayıt ciddi düzeltme ihtiyacı doğurabilir.
Kayıt, levha ve ruhsat farkı
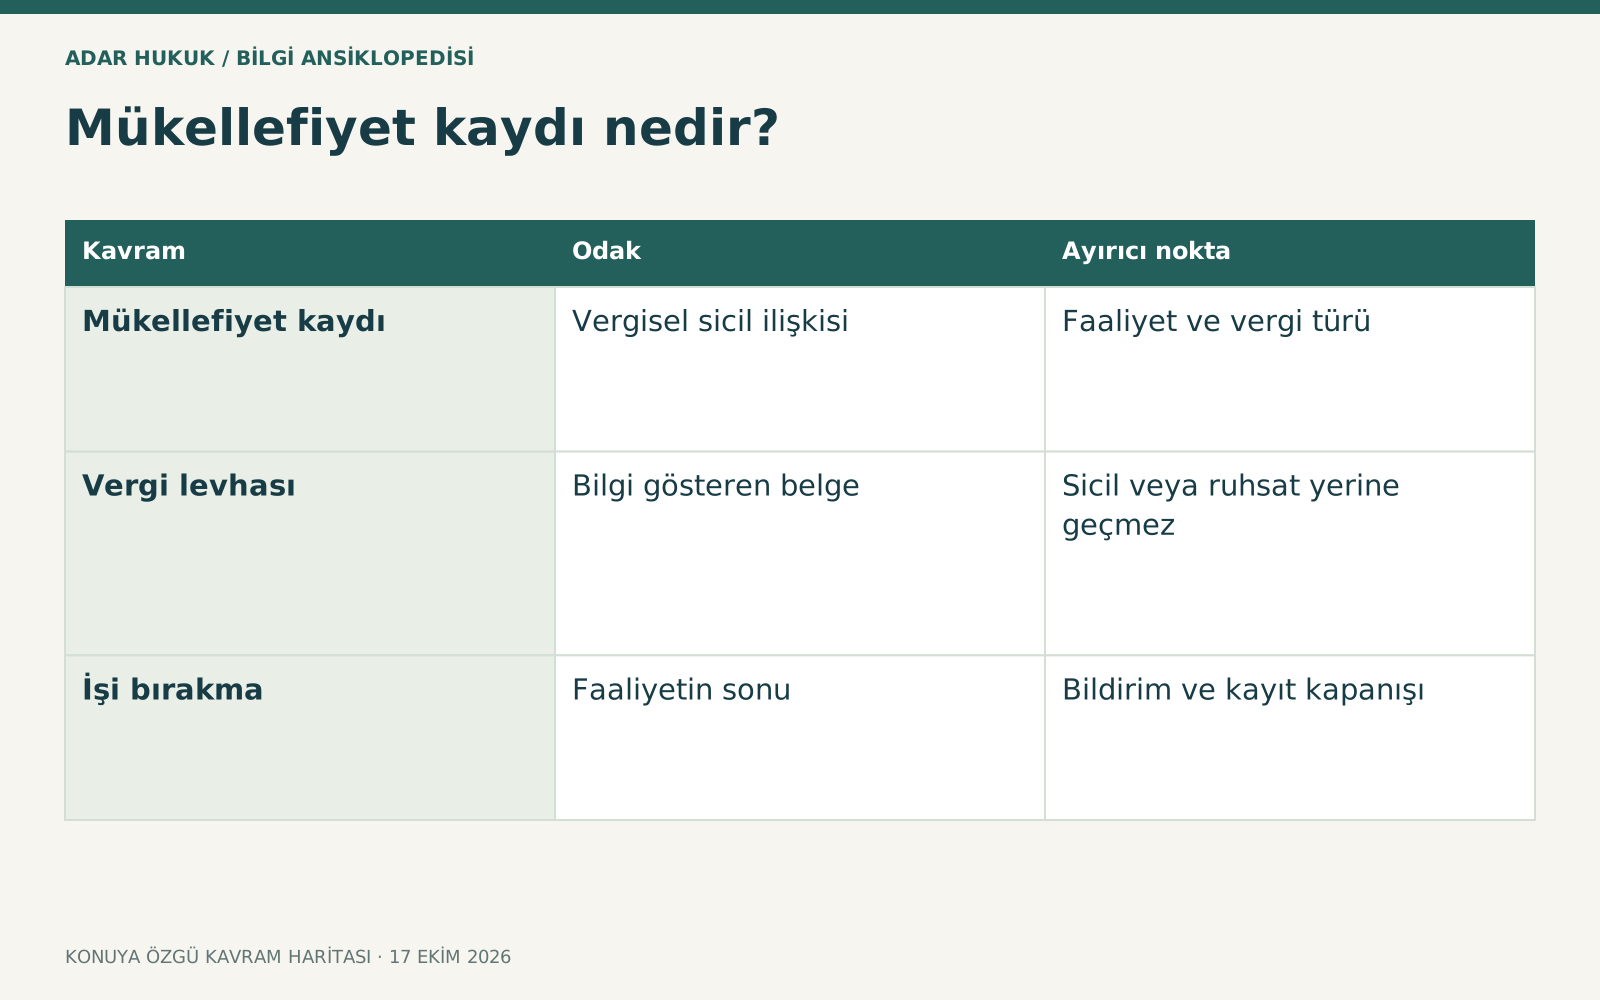
Mükellefiyet kaydı vergisel ilişkinin sicilidir. Vergi levhası belirli bilgileri gösteren belgedir. Faaliyet ruhsatı ise başka mevzuatın izin şartına ilişkindir. Birinin alınması diğerinin tüm koşullarını yerine getirmez. Elektronik platformda satış yapma veya mesleki hizmet sunma durumlarında farklı vergi ve izin değerlendirmeleri bulunabilir. Hiç levha almamak faaliyetin vergiden otomatik muaf olduğunu göstermez. Aynı şekilde vergi kaydı açmak hukuken yasak faaliyete izin sağlamaz. Girişimci bu ilişkileri başlangıç aşamasında ayrı takvim ve belgelerle ele almalıdır.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Mükellefiyet kaydı | Vergisel sicil ilişkisi | Faaliyet ve vergi türü |
| Vergi levhası | Bilgi gösteren belge | Sicil veya ruhsat yerine geçmez |
| İşi bırakma | Faaliyetin sonu | Bildirim ve kayıt kapanışı |
İşe başlama bildirimi
Gerçek kişilerde genel işe başlama bildirimi için faaliyetin başlangıcından itibaren on günlük süre önemlidir. Şirket kuruluşunda ticaret sicili ve özel bildirim usulleri ayrıca değerlendirilir. Faaliyete başlama tarihi sadece ilk fatura kesilen günle her durumda aynı değildir; kanuni işaretler ve fiilî hazırlıklar araştırılır. GİB'in resmî açıklaması başvuru kanallarını gösterir. Mükellef bizzat, temsilci veya uygun elektronik kanal aracılığıyla işlem yaparken alındıyı saklamalıdır. Yanlış faaliyet kodu veya adres yeni yükümlülük ve denetim sorunlarına yol açabilir.
Vergi türlerinin belirlenmesi
Gelir veya kurumlar vergisi, KDV, muhtasar ve diğer yükümlülükler faaliyetin niteliğine göre değişebilir. Her küçük işletmenin aynı beyan listesine tabi olduğu söylenemez. Muaflık, istisna, basit usul veya özel kazanç türleri ilgili koşullarla değerlendirilir. Bir faaliyetin internetten yürütülmesi vergisel rejimi kendiliğinden ortadan kaldırmaz. Öte yandan her kişisel ikinci el satışını sürekli ticari faaliyet saymak da doğru olmayabilir. Devamlılık, organizasyon ve gerçek işlem niteliği kanuni düzenlemeyle eşleştirilir; kayıt talebi bu analize uygun kurulmalıdır.
Yoklama ve gerçek faaliyet
Vergi idaresi başlangıç, adres ve işin niteliğini yoklama veya ilgili kayıtlarla inceleyebilir. Yoklama, her işlemin nihai vergi incelemesinden geçtiği anlamına gelmez. Adreste bulunmama veya faaliyetin başka yerde olması somut kayıt sorunu yaratabilir. Kişi gerçek durumu doğru açıklamalıdır. Sadece kira sözleşmesi göstermek her faaliyetin gerçekleştiğini kanıtlamaz. Elektronik veya evden çalışma gibi modellerde ilgili belgeler ve özel koşullar araştırılır. Yoklama tutanağındaki yanlışlığa karşı hangi olayın yanlış yazıldığı somut belgeyle belirtilmelidir; genel itiraz yeterli olmayabilir.
Değişiklik ve işi bırakma
İş yeri adresi, faaliyet veya işletme değişiklikleriyle işi bırakma için genel bir aylık bildirim çerçevesi önemlidir. Fiilen faaliyeti sonlandırmakla idari kaydın kapanması aynı anda gerçekleşmeyebilir. Kapanış bildirimi yapılmadığında devam eden beyan ödevleri uyuşmazlık doğurabilir. Ancak gerçekte faaliyetin bulunmaması da kanuni koşullarla ayrıca değerlendirilebilir. Kişi işyerini boşalttım düşüncesiyle bütün vergi sorumluluğunun kendiliğinden sona erdiğini varsaymamalıdır. Son belgeler, stok ve diğer kapanış sonuçları faaliyet ve vergi türüne göre incelenmelidir.
Resen tesis veya terkin
İdare kanuni koşullarda faaliyeti tespit ederek kayıt açabilir veya mevcut kaydı resen sonlandırabilir. Bu işlemler gerekçeleri ve dayanaklarıyla denetlenebilir. Mükellefiyet terkininin geçmiş bütün borçları yok ettiği söylenemez. Sahte belge amacı veya özel teminat düzeni gibi ağır sonuçlar bulunan durumlarda VUK 153/A ve ilgili hükümler ayrıca önemlidir. Her resen kayıt işlemi aynı ceza veya kişisel sorumluluğu doğurmaz. Hedef alınan işlem, kişi ve dönem belirlenerek itiraz kurulur; yalnız kayıtta görünmesi gerçeğin tartışma dışı olduğu anlamına gelmez.
Defter, belge ve elektronik ödevler
Kayıt tesisinden sonra faaliyete uygun defter ve belge düzeni, beyan ve elektronik tebligat yükümlülükleri gündeme gelebilir. Her mükellef aynı elektronik sisteme aynı tarihte geçmez; güncel koşullar kontrol edilir. Belgenin ne zaman düzenleneceği ve hangi kayıtların saklanacağı ayrıca belirlenir. Yeni işletmenin hiç gelir elde etmemesi bütün bildirim yükümlülüklerini otomatik kaldırmayabilir. Mali müşavirle çalışma da kişinin kayıt doğruluğunu izleme ihtiyacını yok etmez. Gönderim alındıları ve yetki kapsamı saklanmalı; kurumun yazıları zamanında değerlendirilmelidir. Eksik bildirimin giderilmesi başka süreleri korumayabilir.
Hata ve hukuki başvuru
Yanlış başlangıç tarihi, faaliyet kodu, kişi veya kapanış kaydı idari düzeltme ve koşulları varsa dava konusu olabilir. Kayıt işlemiyle sonradan gelen vergi veya ceza ihbarnamesi farklı belgelerdir. Dava süresi ve başvuru yolu hedef işleme göre belirlenir. İdareye verilen her dilekçenin süreyi sıfırladığı varsayılmaz. Fiilî faaliyeti gösteren sözleşmeler, faturalar, banka ve kira kayıtları hazırlanır. Ret gerekçesi hangi unsura dayanıyorsa ona cevap verilmelidir. Başka kişinin faaliyetiyle karıştırılma iddiasında kimlik ve tarih eşleştirmesi özellikle önem taşır.
Temsili örnek
Evden sürekli mesleki hizmet sunan kişi, yalnız fiziki dükkânı olmadığını söyleyerek bütün mükellefiyet dışı kaldığını varsayamaz. Faaliyet türü ve özel istisnalar incelenir. Diğer kişi ticari faaliyeti bitirdiği halde kapanış bildirimini yapmamış olabilir; gerçek bitiş ve kayıt sonucu ayrıca değerlendirilir. İki olayda da ilk adım gerçek faaliyet ve kanuni yükümlülüğü eşleştirmektir. Doğru kayıt, gereksiz borç ve ceza ihtimalini azaltır; ancak vergi kaydı başka kurumların izin şartlarının veya bütün geçmiş yükümlülüklerin yerine getirilmesi anlamına gelmez.
Sık sorulan sorular
Şirket kurmakla vergi kaydı aynı mı?
Bağlantılı fakat farklı işlemlerdir. Ticaret sicili, vergi türleri ve diğer izinler kendi usullerine tabidir.
Gerçek kişi işe başlamayı kaç günde bildirir?
Genel çerçevede başlangıçtan itibaren on gün önemlidir. Şirket ve özel faaliyet usulleri ayrıca değerlendirilir.
İşi bırakınca kayıt otomatik kapanır mı?
Fiilî bitişle kayıt işlemi farklı olabilir. Genel bir aylık bildirim ve faaliyete özgü kapanış ödevleri kontrol edilmelidir.
Gelir yoksa beyan da yok mu?
Her vergi türünün kuralları ayrıdır. Kayıt devam ederken hiç gelir bulunmaması bütün bildirim ödevlerini otomatik kaldırmayabilir.
Vergi levhası ruhsat yerine geçer mi?
Hayır. Vergi sicili, levha ve faaliyet izinleri farklı hukuki işlevlere sahiptir. Biri diğerinin bütün şartlarını karşılamaz.
Yanlış kişi adına kayıt nasıl incelenir?
Kimlik, faaliyet ve tarih belgeleriyle somut düzeltme istenir. Kayıt ve sonradan gelen vergi-ceza işlemleri için uygun süre ve başvuru yolları ayrı korunmalıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB işe başlama ve bırakma ödevleri ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →