HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
İzaha davet nedir?
İzaha davet, vergi kaybına işaret eden belirli ön tespitler hakkında mükelleften açıklama istenmesini sağlayan VUK 370 sürecidir. Vergi incelemesi veya kesin ceza değildir; davetin kapsamı, otuz günlük süreler ve açıklamanın belgeleri sonucu etkiler.
Ön tespit neden yapılır?
Vergi idaresi bazı kayıtların vergi kaybına işaret ettiğini gördüğünde, kanuni koşullarla mükelleften izah isteyebilir. Süreç, her şüpheyi doğrudan inceleme veya takdire dönüştürmeden önce açıklama olanağı sağlar. Bununla birlikte davet yazısı sıradan bilgi notu değildir; hak ve yükümlülükler doğurabilir. Tespitin hangi vergi, dönem ve işlemle ilgili olduğu anlaşılmalıdır. Mükellef gerçekten doğru beyanda bulunduğunu düşünüyorsa bunu belgelemeli; yazıyı ceza kesinleşti veya cevap gerekmiyor biçiminde iki uç yorumla karşılamamalıdır.
VUK 370 koşulları
Genel izaha davette vergi incelemesine başlanmadan veya takdir komisyonuna sevkten önceki kanuni ön tespit önemlidir. İhbar ve diğer koşullar ilgili düzenlemeye göre değerlendirilir. Yetkili merci, davetin şekli ve değerlendirme usulü tebliğde açıklanır. Sahte veya yanıltıcı belge kullanımına ilişkin özel ön tespit bölümü de aynı basit süreç gibi görülmemelidir. Başvurucu yazının hangi fıkraya dayandığını okumalıdır. Kapsamın yanlış anlaşılması pişmanlık veya uzlaşma gibi başka yolların açık olup olmadığı konusunda hatalı beklenti yaratabilir.
İnceleme, pişmanlık ve izah farkı
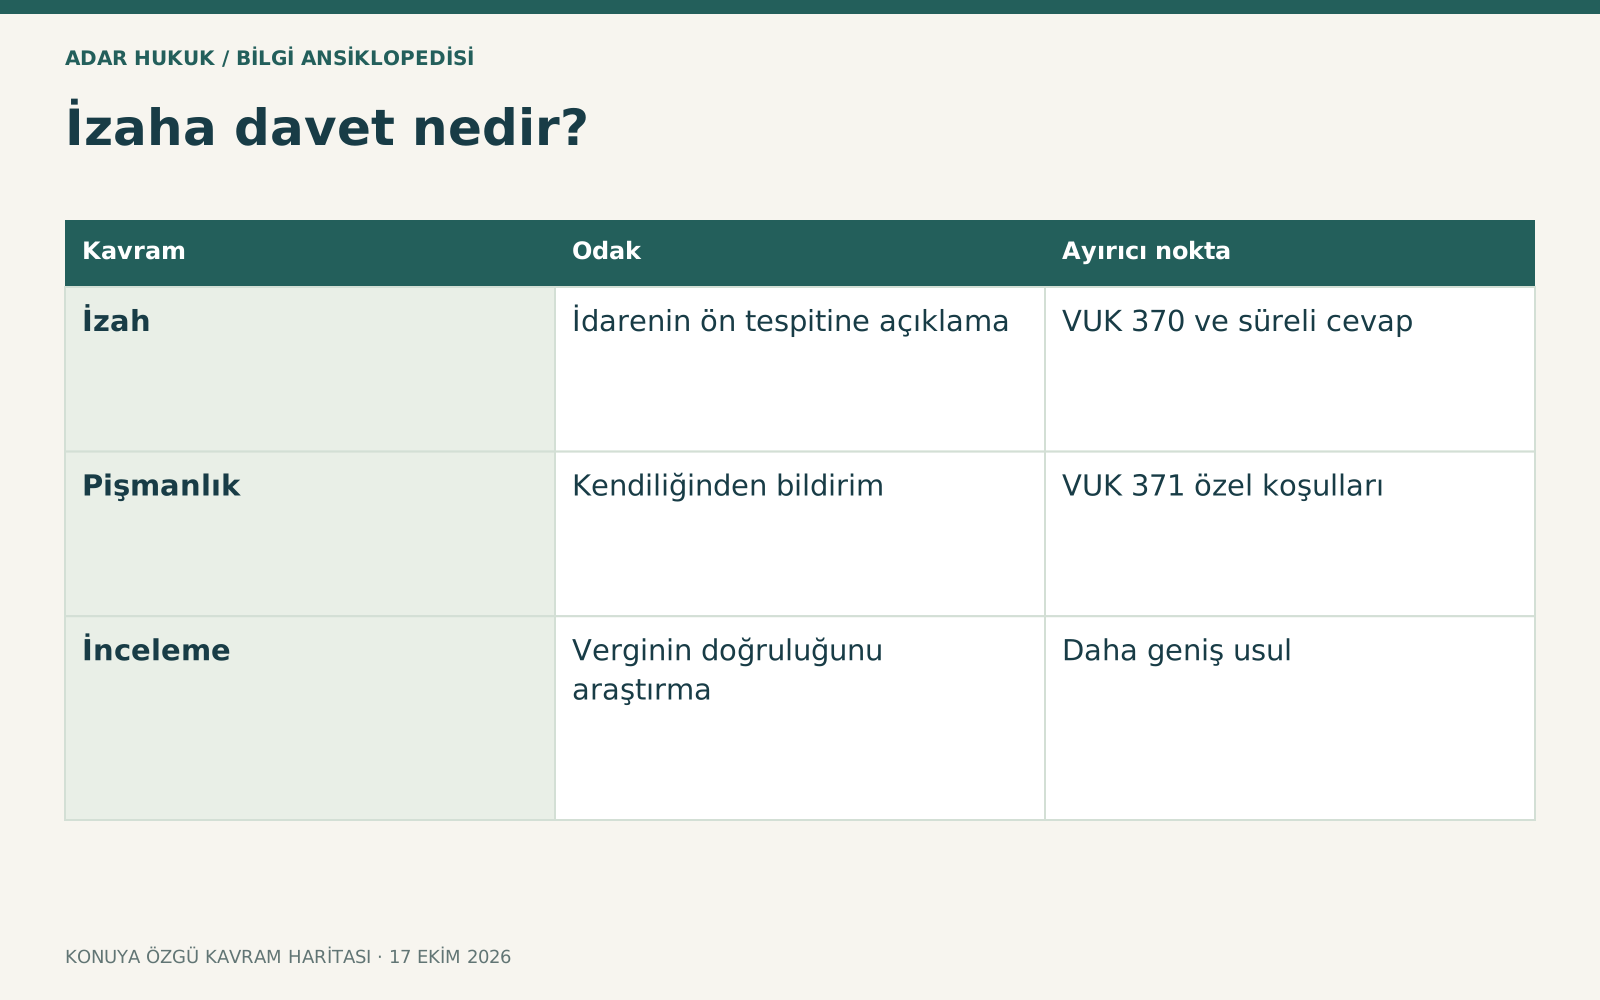
Vergi incelemesi daha geniş araştırma sürecidir. Pişmanlık mükellefin koşullarıyla kendiliğinden bildirimine dayanır. İzaha davette ise belirli ön tespit ve idarenin yazısı vardır. Davet edilen konuyla sınırlı pişmanlık imkânının etkilenmesi önemlidir. Bir yolun varlığı bütün diğer uyuşmazlıkları kapatmaz; yalnız hangi dönem ve tespitin kapsandığı belirlenir. Aynı kelimeyi kullanarak idareye açıklama vermek, 371. maddedeki pişmanlık başvurusu yapılmış sayılmayabilir. Doğru usul ve talep açık seçilmelidir.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| İzah | İdarenin ön tespitine açıklama | VUK 370 ve süreli cevap |
| Pişmanlık | Kendiliğinden bildirim | VUK 371 özel koşulları |
| İnceleme | Verginin doğruluğunu araştırma | Daha geniş usul |
İlk otuz günlük açıklama süresi
İzaha davet yazısının tebliğinden itibaren otuz gün içinde açıklama yapılması güncel süreçte önemlidir. Eski on beş günlük kaynaklar otomatik kullanılmamalıdır. Yazının elektronik tebliğ tarihiyle ilk okunduğu gün farklı olabilir. Son gün hesabı ilgili tebligat ve süre kurallarına göre yapılır. Mükellefin yalnız muhasebecisine belge göndermesi yetkili mercie cevap verildiği anlamına gelmez. İletilen açıklamanın kayıt numarası ve ekleri saklanmalıdır. Cevapta tespitin hangi bölümünün kabul veya reddedildiği anlaşılır olmalıdır.
Belgeyle izah nasıl kurulur?
Banka hareketi ile satış kaydı arasında fark ileri sürülüyorsa her transferin nedeni ayrılır. Sermaye, borç iadesi veya iptal edilen satış gibi açıklamalar sözleşme, dekont ve muhasebe kaydıyla desteklenir. Sadece toplamlar doğru demek yeterli olmayabilir. İşlem bazında tarih, tutar ve dayanak tablosu hazırlanabilir. Gerçekte bulunmayan belgeyi sonradan üretmek veya farklı işlemi aynı işlem gibi göstermek çözüm değildir. Açıklamanın vergiye etkisi, kayıtların gerçek niteliği ve ilgili dönem üzerinden kurulmalıdır; olay ve hukuki yorum ayrılmalıdır.
Vergi kaybı bulunmadığı anlaşılırsa
Yapılan izah sonucunda ilgili tespit yönünden vergi kaybı olmadığı anlaşılırsa kanundaki koşullarla inceleme veya takdire sevk edilmemesi sonucu gündeme gelir. Bu, mükellefin bütün geçmiş işlemlerinin hiçbir zaman incelenemeyeceği anlamına gelmez. Sonucun hangi tespitle sınırlı olduğu önemlidir. Yazılı değerlendirme ve kapsam saklanmalıdır. İdarenin açıklamayı yeterli görmemesi halinde nedenleri okunmalı; hangi belgenin kabul edilmediği veya hangi hesap farkının sürdüğü anlaşılmalıdır. Soyut olarak izah verdim demek, koşulların tamamlandığını tek başına göstermez.
Beyan ve ödeme için ikinci aşama
Açıklamanın yeterli görülmediği veya beyanda eksiklik bulunduğu durumda değerlendirme yazısının tebliğinden başlayan ayrı otuz günlük beyan, düzeltme ve ödeme koşulları gündeme gelebilir. Vergiyle izah zammının süresinde ödenmesi ve ilgili işlemlerin tamamlanması önemlidir. İlk açıklama süresiyle sonraki uyum süresi aynı başlangıca bağlanmamalıdır. Kanundaki koşullarla vergi ziyaı cezasının yüzde yirmi uygulanması, vergi aslının silinmesi değildir. Hangi ceza ve hangi vergi için sonuç doğduğu açıkça hesaplanmalıdır.
Özel ön tespit ve kapsam dışı durum
VUK 370'in sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanımına ilişkin bölümünde tutar ve oran gibi özel koşullar bulunur. Bu değerler yıllık olarak değişebilir. Her mükellef için aynı sabit parasal sınırı eski yıldan almak doğru değildir. Bu fıkradaki başvurunun uzlaşmaya etkisi de genel izaha davetten farklı olabilir. Yazının dayandığı fıkra, kullanılan belge tutarı ve yıllık alışlar somut verilerle belirlenmelidir. Kaçakçılık iddiasının ceza hukuku sonucu ayrıca değerlendirilir; indirimli idari ceza bütün diğer sorumlulukları otomatik bitirmez.
Ödeme koşulunun ihlali
İndirimli ceza koşullarıyla verilen beyannamede vergi ve zam süresinde ödenmezse ceza ve hesap sonucu değişebilir. GİB'in 519 sıra numaralı Tebliğ açıklaması bu ilişkileri düzenler. Kısmi ödeme yapmanın her durumda bütün avantajı koruduğu söylenemez. Tahakkuk ve son ödeme günleri kontrol edilmelidir. Banka ödemesinin hangi borca işlendiği ayrıca önemlidir. Sadece açıklama metni vermekle süreç tamamlanmaz; kabul edilen sonuç veya yapılan düzeltmenin gerektirdiği beyan ve ödeme adımları takip edilmelidir.
İhbarname ve hukuki başvuru
İzaha davet yazısı, değerlendirme cevabı, tahakkuk ve ceza ihbarnamesi farklı belgelerdir. Hangisinin kesin ve yürütülmesi zorunlu işlem olduğu, dava konusu ve süre bakımından ayrıca değerlendirilir. Vergi mahkemesinin genel otuz günlük süresi her ara yazıya otomatik aynı biçimde uygulanmamalıdır. Uzlaşma veya indirim seçeneği varsa güncel kapsam ve kanuni sınırlara bakılır. Vergi aslının genel uzlaşma dışında olduğu unutulmamalıdır. Mükellef bütün süreci tek dilekçeyle kapatıldığını düşünmeden belgeleri tarih sırasıyla izlemelidir.
Temsili olay
İşletmenin banka girişlerinin beyan edilen satıştan yüksek olduğu tespitinde, belgeli ortak borç ödemesi veya iptal edilmiş işlem bulunabilir. Bunların gerçekliği izahla gösterilir. Açıklanamayan bölüm gerçekten eksik satışsa sonraki beyan ve ödeme koşulları incelenir. İki halde de davet aynı görünse bile sonuç aynı değildir. Başvuru, tespitin hangi bölümünü çözdüğünü ve kalan farkı açık göstermelidir. Böylece savunma amaçsız belge yığınına dönüşmez; gerçek hukuki ve mali durum doğru hesapla ortaya konulur.
Sık sorulan sorular
İzaha davet kesin ceza mı?
Hayır. Ön tespit hakkında açıklama sürecidir. Sonraki değerlendirme, beyan ve varsa ihbarname ayrı aşamalardır.
İlk açıklama kaç günde yapılır?
Güncel genel süreçte tebliğden itibaren otuz günlük süre önemlidir. Eski on beş günlük anlatım başvuruya aynen uygulanmamalıdır.
Vergi aslında indirim mi yapılır?
İzaha davette kanuni koşullarla ceza bakımından özel sonuç doğabilir. Vergi ve zam ödeme yükümlülüğü ayrı incelenir; vergi aslı otomatik silinmez.
Davet edilen konuda pişmanlık açık mı?
Davetin kapsamındaki tespit için pişmanlık imkanına ilişkin özel sınırlama vardır. Konu ve fıkra belirlenmeden genel başvuru yapılmamalıdır.
Her özel ön tespit uzlaşmaya girer mi?
Hayır. VUK 370 fıkraları ve güncel uzlaşma istisnaları farklı olabilir. Yazının dayanağı açıkça kontrol edilmelidir.
İzah verince bütün dönemler kapanır mı?
Sonuç ilgili tespit ve kanuni kapsamla sınırlıdır. Mükellefin bütün geçmiş işlemlerinin inceleme dışı kalacağı garantisi değildir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
- GİB 519 sıra numaralı VUK Tebliği ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →