HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi levhası nedir?
Vergi levhası, belirli mükelleflerin vergi kimliği, faaliyeti ve beyan edilen kazanç ile vergi bilgilerini gösteren kanuni belgedir. Faaliyet ruhsatı veya bütün borçların ödendiği belgesi değildir; alma, bulundurma ve güncelleme yükümlülükleri kendi usulüne tabidir.
Belgenin hukuki işlevi
VUK 5 ve ilgili tebliğler, kapsamdaki gelir vergisi mükellefleriyle sermaye şirketlerinin vergi levhasını düzenler. Belge, vergisel kayıt ve belirli beyan bilgilerini görünür kılar. İşletmenin bütün faaliyetlerinin diğer mevzuata uygunluğunu onaylayan genel izin değildir. Bir levha bulunması, sigorta, belediye ruhsatı veya mesleki yetki koşullarının yerine getirildiğini tek başına göstermez. Müşteri veya iş ortağı açısından da yalnız levha görmek bütün ticari riskleri ortadan kaldırmaz; belgenin gerçekliği ve güncelliği amaca uygun incelenmelidir.
Kimler yükümlüdür?
Kapsamdaki gelir vergisi mükellefleri ve sermaye şirketleri kanuni düzenlemeyle değerlendirilir. Her vergi numarası olan kişinin aynı levha yükümlülüğü bulunması gerekmez. Faaliyet ve mükellefiyet türü önemlidir. Muaflık veya özel rejimde bulunan kişi için genel ticari işletme açıklaması aynen uygulanmamalıdır. Vergi dairesi kayıtları, işe başlama ve ilgili vergi türleri kontrol edilir. Bir işyerindeki birden fazla mükellefin belgeleri birbirinin yerine geçmez. İşletme adıyla gerçek veya tüzel kişinin vergi kimliği eşleştirilmeli; farklı şube ve faaliyet düzenleri de incelenmelidir.
Levha, ruhsat ve borcu yoktur farkı
Vergi levhası belirli vergi kayıtlarını gösterir; belediye ruhsatı faaliyetin ilgili izin rejimine ilişkindir. Vergi borcu yoktur belgesi ise belirli kapsam ve tarih itibarıyla borç durumunu gösterir. Bu belgeler birbirinin yerine sunulamaz. Vergi levhasında önceki dönem vergi bilgisi bulunması o tutarın ödendiğini her durumda kanıtlamaz. İşe yeni başlayanlarda matrah bölümünde farklı açıklama bulunabilir. Belgenin hangi amaç için istendiği belirlenmelidir; ticari ilişkiye girerken yanlış belgeyi kesin uygunluk kanıtı saymak yanıltıcı olabilir.
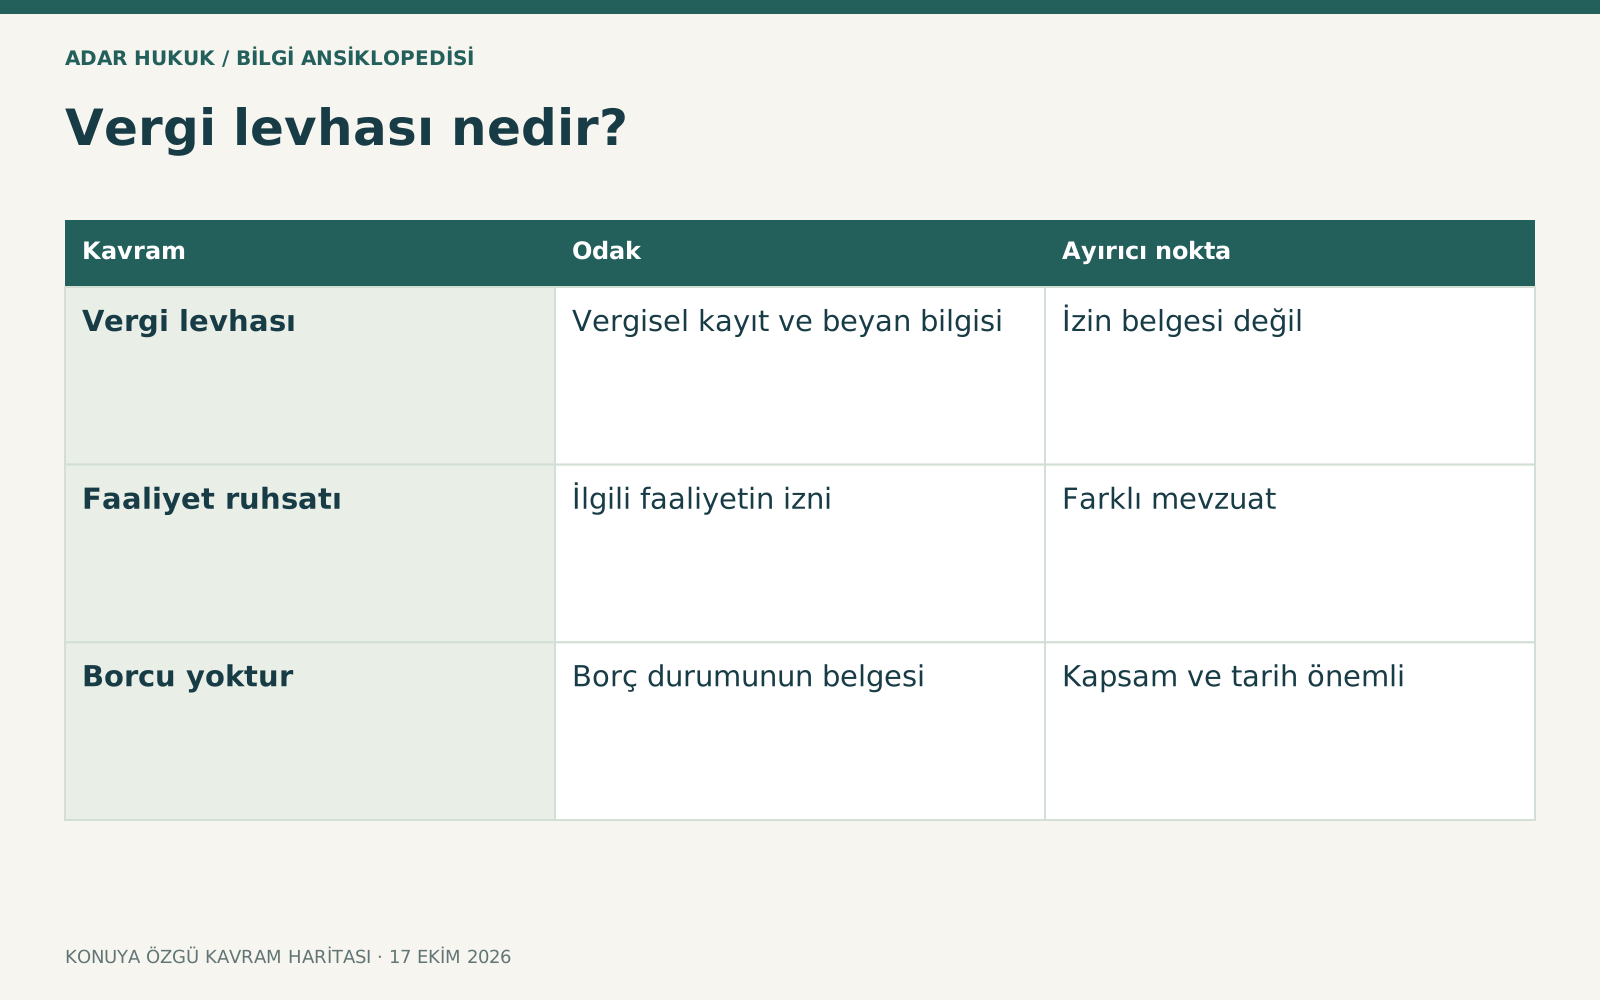
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Vergi levhası | Vergisel kayıt ve beyan bilgisi | İzin belgesi değil |
| Faaliyet ruhsatı | İlgili faaliyetin izni | Farklı mevzuat |
| Borcu yoktur | Borç durumunun belgesi | Kapsam ve tarih önemli |
Yıllık alma süresi
Genel levha alma düzeninde her yıl mayıs ayının son günü önemlidir. Belgedeki kazanç ve vergi bilgileri ilgili beyanlarla bağlantılıdır. Kanuni veya resmî uzatma varsa başvuru yılı için ayrıca kontrol edilir. Önceki yılın levhasını tutmak güncel alma yükümlülüğünün her durumda yerine getirildiği anlamına gelmez. Mükellef elektronik sistemde belgesini kontrol etmeli, doğru yıl ve kimlik bilgisiyle almalıdır. İşletmenin faaliyetine devam ediyor olması her yıl tekrar işe başlama başvurusu gerektirmez; yıllık belge düzeniyle mükellefiyet tesisi ayrılır.
Yeni işe başlayanlar
Yıl içinde işe başlayan mükellefin levhayı mükellefiyet tesisinden itibaren bir ay içinde almasına ilişkin özel süre bulunur. Yıllık mayıs tarihini beklemek her yeni girişimci için doğru değildir. Başlangıç ve tesis tarihi kayıtlarla belirlenmelidir. Yeni işe başlama açıklaması bulunan belge, o yıl hiç ticari faaliyet yapılmayacağı anlamına gelmez. İşletme daha sonra beyan ve güncelleme yükümlülüklerini de izlemelidir. İlk belge alındı diye bütün dönemsel vergi ödevlerinin tamamlandığı düşünülmemeli; faaliyet ve vergi türlerine göre ayrı takvim hazırlanmalıdır.
Elektronik alma ve onay
GİB'in ilgili elektronik kanalında oluşan levha, kanuni sistem onay bilgisiyle değerlendirilebilir. Tebliğ, sistemdeki onay kodunun tasdik işlevini açıklar; ayrıca her levhanın vergi dairesine veya meslek mensubuna imzalatılması genel zorunluluk değildir. Bu nedenle eski uygulamadaki damga veya imza beklentisi güncel yöntemle karıştırılmamalıdır. Belgenin doğru sistemden alınması ve içeriğinin kontrolü önemlidir. Sahte ekran görüntüsü veya değiştirilmiş dosya resmî levha yerine geçmez. Elektronik doğrulama bilgileri ve dönem, belgenin kullanılacağı amaçla karşılaştırılmalıdır.
Bulundurma ve asma ayrımı
Vergi levhasını alma ve kanunun istediği yerlerde bulundurma yükümlülüğü, herkesin görebileceği duvara asma şeklindeki eski algıyla aynı değildir. Güncel tebliğde işyeri, merkez veya şube düzeni bakımından ilgili koşullar incelenir. Belge gerektiğinde yetkili denetime sunulabilecek biçimde hazır olmalıdır. İnternet ortamındaki satış veya farklı faaliyet yeri için başka bilgi sunma yükümlülükleri ayrıca bulunabilir; vergi levhası bütününü tek başına karşılamaz. İşletmenin fiziki belge ve dijital erişim düzeni kanuni gereksinime uygun kurulmalı, gereksiz kişisel veri açıklaması yapılmamalıdır.
Bilgi değişikliği
Unvan, adres veya faaliyete ilişkin değişiklikler kayıt ve belgeyi etkileyebilir. Değişiklik bildirimiyle levhanın yeniden alınması gereken durumlar ilgili usule göre kontrol edilir. Eski adresli belgeyi kullanmak gerçek faaliyetin nerede yürütüldüğünü belirsizleştirebilir. Ancak yalnız yazım hatasıyla gerçek mükellefiyet değişikliği aynı işlem değildir. Mükellef vergi dairesi kaydı, ticaret sicili ve levha bilgilerini karşılaştırmalıdır. Yanlışlık varsa kaynağı belirlenerek düzeltme istenir; dosyanın görüntüsünü elle değiştirmek resmî kayıt düzeltmesi yerine geçmez. Yeni nüshanın sistemdeki geçerliliği izlenmelidir.
Denetim ve ceza
Levha bulundurma yükümlülüğüne aykırılık özel usulsüzlük cezası gibi sonuçları gündeme getirebilir. Ceza tutarı yıl ve uygulanacak hükme göre değişebilir; eski internet rakamı kesin tutar sayılmaz. Yetkili denetimde neyin bulunmadığı veya yanlış olduğu somut tespitle gösterilmelidir. Mükellefin belgeyi daha önce aldığı fakat ibraz edemediği iddiası kayıtlarla değerlendirilir. Sonradan belge oluşturulması geçmiş ihlali her durumda geriye dönük kaldırmaz. İhbarname ve tebliğ varsa uygun başvuru süresi ayrıca korunur; yalnız muhasebeciyle görüşmek resmî itiraz yerine geçmez.
Belge dosyası ve başvuru
Mükellefiyet kaydı, işe başlama tarihi, son beyannameler, elektronik levha ve varsa denetim tutanağı hazırlanır. Hata levhadaki matrah mı, kimlik mi, süre mi açık belirlenir. Vergi tutarına ilişkin hukuki ihtilaf, belgenin teknik düzeltilmesinden farklıdır. İdari başvuru veya dava yolu hedef işleme göre değerlendirilir. Muhasebecinin yetkisi ve elektronik işlem alındısı kontrol edilir. İşletme belgelerinin tek dosyada düzenli saklanması denetime cevap vermeyi kolaylaştırabilir; fakat kanuni saklama süreleri ve veri erişimi her belge bakımından ayrıca gözetilmelidir.
Temsili örnek
Temmuzda işe başlayan kişinin levhasında yeni işe başlama bilgisi bulunabilir. Bu kişi bir ay koşulunu değerlendirir; gelecek mayısı beklemek doğru olmayabilir. Diğer işletmenin eski yıl levhasını sunması güncel alma yükümlülüğünü otomatik karşılamaz. Bankadan istenen borcu yoktur belgesi yerine levha vermek de aynı sonucu sağlamaz. Üç olay farklıdır: ilk belge alma, yıllık güncellik ve belgenin işlevi. Doğru değerlendirme mükellefiyet türü, tarih ve istenen hukuki amaç üzerinden yapılır; belge adıyla yetinilmez.
Sık sorulan sorular
Vergi levhası faaliyet ruhsatı mı?
Hayır. Vergisel kayıt belgesidir. Belediye, mesleki izin ve diğer faaliyet şartları ayrı mevzuata tabidir.
Bütün vergi borçlarının ödendiğini gösterir mi?
Borç durumu belgesiyle aynı değildir. Levhadaki kazanç veya vergi bilgisi her borcun ödendiği sonucunu otomatik doğurmaz.
Yıllık alma tarihi nedir?
Genel düzenlemede mayıs ayının son günü önemlidir. Yeni işe başlama ve varsa resmî süre uzatmaları ayrıca değerlendirilir.
Yeni işe başlayan mayısı mı bekler?
Mükellefiyet tesisinden itibaren bir aylık özel süre bulunur. Kişisel başlangıç ve kayıt tarihi kontrol edilmelidir.
Ayrıca mali müşavir imzası gerekir mi?
Elektronik sistem onay koduna ilişkin güncel tebliğ değerlendirilir. Her levhanın ayrıca imzalatılması genel kural olarak varsayılmamalıdır.
Bilgi yanlışsa dosya elle değiştirilir mi?
Hayır. Resmî kayıt ve sistem üzerinden uygun düzeltme yapılmalıdır. Belge görüntüsünün değiştirilmesi geçerli kayıt düzeltmesi değildir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB vergi levhası düzenine ilişkin 408 sıra numaralı Tebliğ ↗
- GİB işe başlama ve levha ödevleri ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →