HUKUK BİLGİ ANSİKLOPEDİSİ · İcra, iflas ve alacak
Rehnin paraya çevrilmesi nedir?
Rehnin paraya çevrilmesi, alacağın teminatı olan taşınır veya ipotekli taşınmazın kanuni takip yoluyla satılarak bedelinden alacaklının ödenmesidir. Rehin kurulmasıyla malın mülkiyeti kendiliğinden alacaklıya geçmez.
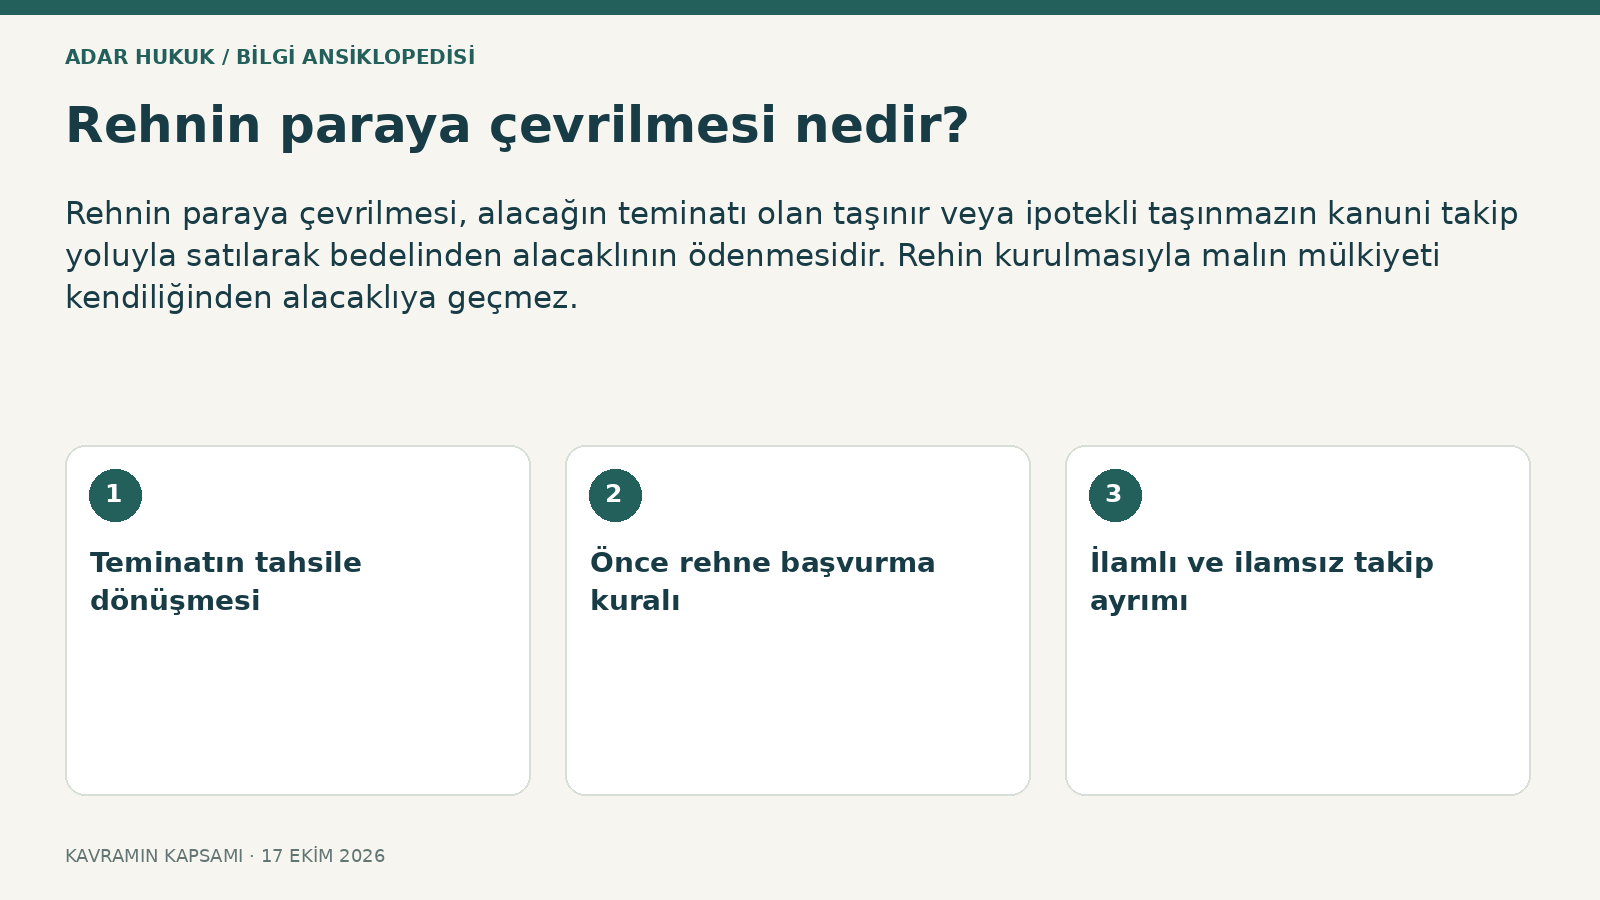
Teminatın tahsile dönüşmesi
Rehin, borcun yerine getirilmemesi halinde belirli malın değerinden yararlanma güvencesi sağlar. Paraya çevirme ise bu güvencenin icra organı eliyle kullanılmasını amaçlar. Alacaklı malı kendi belirlediği bedelle dilediği gibi alamaz; kanuni satış ve takip usulü gözetilir. Taşınır rehni, ipotek ve özel kanunla kurulan teminatlar aynı ayrıntılara sahip değildir. Başvuru hazırlanırken rehnin türü, hangi alacağı güvence altına aldığı ve malın kime ait olduğu belirlenir. Teminat belgesindeki limit gerçek borçla ayrı karşılaştırılmalıdır.
Önce rehne başvurma kuralı
İİK 45 uyarınca rehinle temin edilmiş alacağın tahsilinde kural olarak önce rehnin paraya çevrilmesi yolu kullanılır. Bunun kanuni istisnaları vardır; kambiyo senedi ve özel düzenlemeler ayrıca değerlendirilir. Rehin bulunmasına rağmen her alacak için doğrudan genel hacze gidilebileceği söylenemez. Rehnin üçüncü kişiye ait olması da kuralı otomatik ortadan kaldırmaz. Buna karşılık malı rehin veren üçüncü kişiyle borçtan şahsen sorumlu borçlunun durumu aynı değildir. Kimin hangi mal veya borç bakımından takip edildiği talepte açık gösterilmelidir.
İlamlı ve ilamsız takip ayrımı
Rehin belgesinin niteliği ve kanuni koşullara göre ilamlı veya ilamsız paraya çevirme yolu gündeme gelir. İpotek akit tablosunun içeriği, kesin borç ikrarı veya üst sınır teminatı niteliği farklı sonuçlar yaratabilir. Sadece tapuda ipotek görülmesi her dosyada aynı icra emrinin kullanılacağını göstermez. Banka kredi alacağı bakımından özel bildirim ve belge kuralları da önemlidir. İlk gönderilen belgenin ödeme emri mi icra emri mi olduğu savunma yolunu etkiler; takip türü belirlenmeden genel itiraz dilekçesi hazırlanmamalıdır.
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Rehin veren | Malıyla teminat | Şahsi borç ayrıca araştırılır |
| Kefil | Kişisel güvence | Rehinle aynı değildir |
| Rehin açığı | Satış yetmemiş | Kalan alacak için şartlı yol |
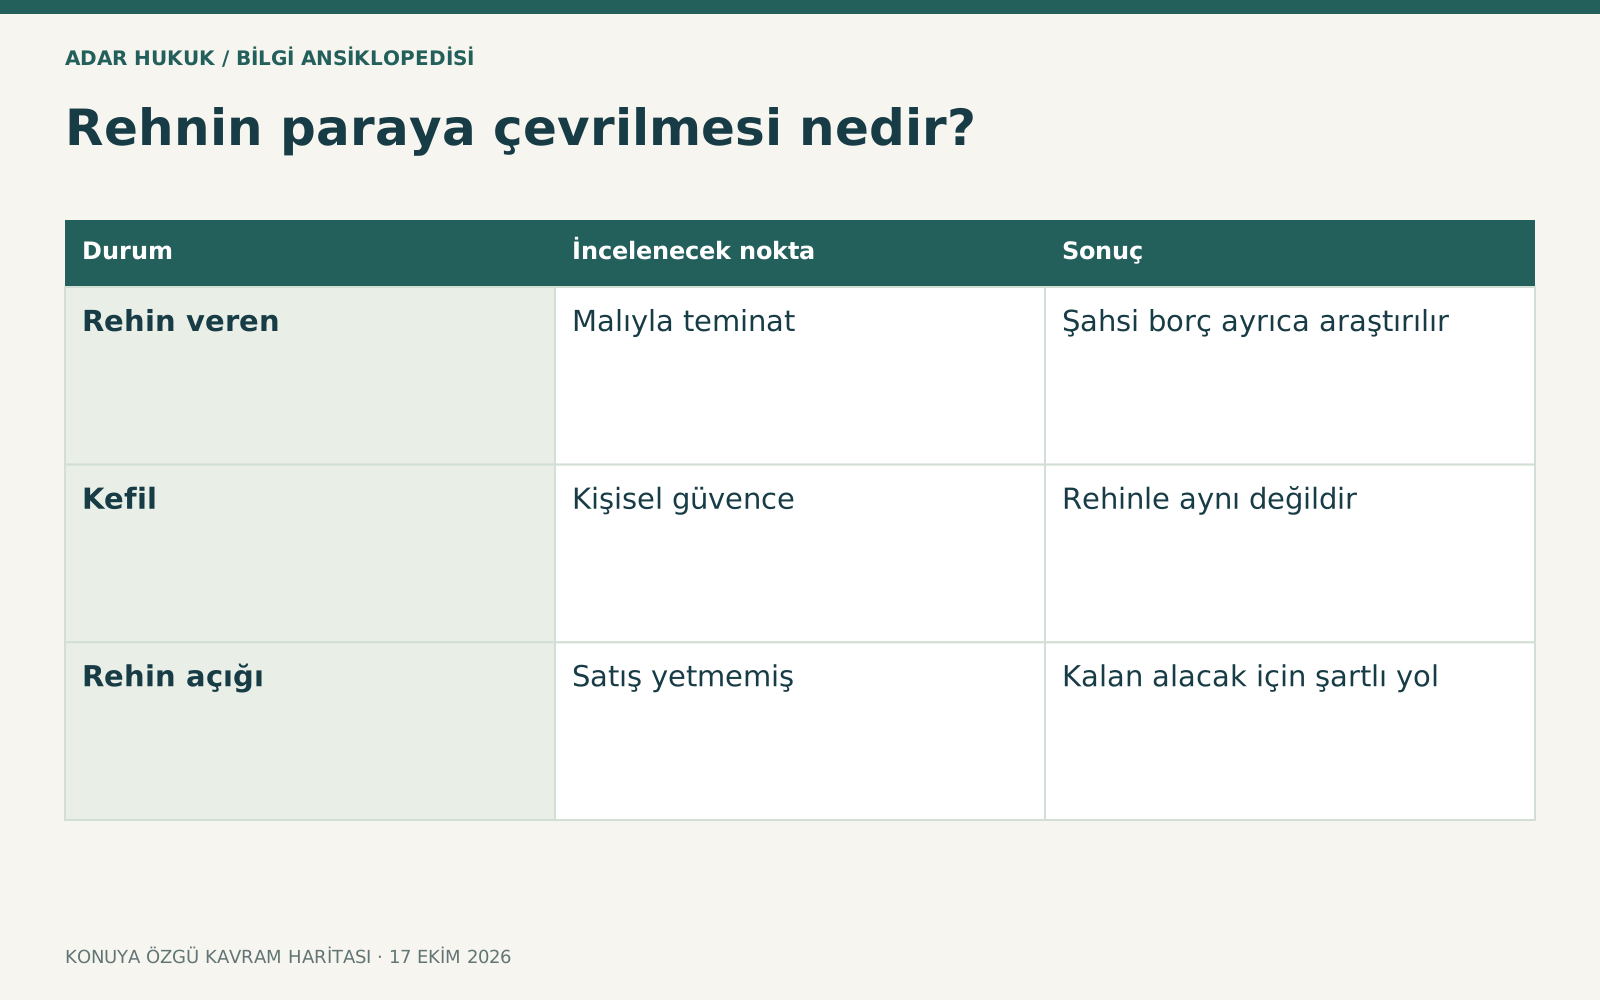
Borçlu ile mal sahibi ayrılır
Bir kişi başka kişinin borcu için kendi taşınmazını ipotek etmiş olabilir. Bu durumda malvarlığı teminatı ile kişisel kefalet aynı değildir. Mal sahibi ayrıca borcu üstlenmemiş veya kefil olmamışsa şahsi sorumluluğun kapsamı ayrıca araştırılır. Takibin taraf yapısı ve gerekli bildirimler doğru kurulmalıdır. Rehinli mal satıldıktan sonra kalan borcun herkesten istenebileceği sonucu otomatik çıkarılamaz. Hangi kişi borçtan şahsen sorumludur, hangi kişi yalnız malıyla güvence vermiştir soruları ayrı cevaplanmalıdır; sözleşmenin bütün imza bölümleri bu yüzden önem taşır.
Alacak ve temerrüt hesabı
Takipte asıl borç, faiz, önceki ödemeler ve teminat sınırı açık gösterilir. Hesap kat ihtarı, ödeme süresi ve tebligat kredi ilişkisine göre önem kazanabilir. Borçlu ve üçüncü kişi mal sahibine aynı gün aynı sonuç doğduğu varsayılmamalıdır. Rehin belgesindeki üst limit, alacaklının gerçekte o tutarda alacağı bulunduğunu tek başına ispatlamaz.7589 sonrası kanuni faiz yöntemi de gerekiyorsa dönemlere göre değerlendirilir; sözleşmesel faiz ve özel tüketici kuralları ayrıca saklıdır. Hesap açıklanabilir ve dayanak kayıtlarla denetlenebilir olmalıdır.
Savunma yolu ve süreler
İlamsız taşınır rehni veya ipoteğin paraya çevrilmesi ile ilamlı takipte başvuru makamı ve süreleri farklıdır. Borca itiraz, rehin hakkına itiraz, belge eksikliği veya ödeme savunması aynı işlem değildir. Kullanıcı gönderilen emrin tamamını, takip türünü ve tebliğ tarihini almalıdır. Genel hacizdeki yedi günlük itiraz kuralının her rehin takibine bütün ayrıntılarıyla uygulanacağı söylenemez. Bazı itirazlar takibin belirli kısmını etkiler; durdurma talebi ayrıca gerekebilir. Dilekçede hangi borcun veya teminatın hangi nedenle tartışıldığı açık belirtilmelidir.
Satış hazırlığı ve değer tespiti
Rehinli malın satışı için değerleme, ilan ve elektronik artırma koşulları uygulanır. Kıymet takdiri raporuna itirazın kendi süresi ve gider şartı vardır; satış sonrasına bırakılmamalıdır. İhale bedelinin kanuni eşikleri ve önceki haklar birlikte değerlendirilir.7589 sayılı Kanun 31 Temmuz 2026’da İİK 114’te değişiklik yapmış, eski ilanlara ilişkin geçiş hükmü getirmiştir. Bu nedenle satış ilanının tarihi ve yeni hükmün kapsamı kontrol edilir. Mirasçılar arasında ortaklığın giderilmesine ilişkin özel ilk artırma kuralı bütün ipotek satışlarına genellenmez; takip türleri karıştırılmamalıdır.
Rehin açığı ve kalan alacak
Satış bedeli alacağı tam karşılamazsa kanundaki rehin açığı belgesi ve kalan tutarın takibi gündeme gelebilir. Bu sonuç borçtan şahsen sorumlu kişi yönünden değerlendirilir. Mal sahibi üçüncü kişinin sırf rehin vermesi nedeniyle kalan bütün borca kişisel sorumluluğu olduğu varsayılmaz. Satış gelirinden gider ve öncelikli haklar düşüldükten sonra gerçek bakiye hesaplanır. Alacaklı aynı borcu farklı dosyalarda izliyorsa tahsilatları karşılıklı bildirmelidir; tahsilde tekerrür kaydı yazılması fiilen çift tahsil hakkı vermez. Hesap güncel tutulmalıdır.
Doğrulanmış içtihat ve mükerrerlik
Resmî UYAP 943373400 kararında önce rehne başvurma kuralı ve genel hacizle rehin takibinin ilişkisi açıklanmıştır. Aynı metinde 20.01.2023 tarihli E.2021/2,K.2023/1 içtihadı birleştirme kararına atıfla rehin ve kambiyo takibinin aynı anda yürütülmesine ilişkin sınır aktarılır. Bu nedenle tahsilde tekerrür olmamak yazılması her paralel takibi otomatik hukuka uygun kılmaz. Önce hangi takiplerin aynı alacağa dayandığı belirlenir. İstisna ve takip sırası somut belgelerle değerlendirilmelidir; karardaki farklı gerekçeler ve sonuç birbirinden ayrılarak okunmalıdır.
Örnek ve belge dosyası
Banka aynı kredi için ipotek ve bono almış olabilir. Borç ödenmediğinde her iki takip yolunun aynı anda kullanılmasının sınırları araştırılır. Kredi sözleşmesi, ipotek resmî senedi, bono, ihtar, tebligat, ödeme ve hesap dökümü birlikte alınır. Mal üçüncü kişiye aitse onun sorumluluğu ayrıca gösterilir. Satış gideri, değerleme ve vekâlet ücreti güncel usul ve tarifeye göre hesaplanır. Amaç yalnız malı hızla satmak değil doğru borcu doğru teminattan kanuni usulle tahsil etmektir; borçlu için de hangi savunmanın hangi aşamada yapılacağı bu belgelerden anlaşılır.
Sık sorulan sorular
Rehin varsa alacaklı doğrudan haciz yapabilir mi?
Kural olarak önce rehne başvurma zorunluluğu vardır. Kanuni istisnalar, kambiyo ilişkisi ve seçilen takip yolları somut dosyada ayrıca incelenir.
İpotekli ev otomatik bankanın olur mu?
Hayır. Rehin mülkiyeti kendiliğinden geçirmez. Kanuni takip, satış ve tescil aşamaları uygulanır; alacaklı kendi başına sınırsız tasarruf edemez.
Mal başkasına aitse kalan borcu o mu öder?
Kişisel sorumluluk ayrıca araştırılır. Yalnız malıyla rehin veren kişi ile kefil veya asıl borçlu aynı durumda değildir.
Bütün rehin takiplerine aynı itiraz mı yapılır?
Hayır. İlamlı ve ilamsız yol, belge niteliği, gönderilen emir ve tebliğ tarihi başvuru makamı ile süreyi etkiler.
İpotek ve bono birlikte takip edilir mi?
Güncel içtihadı birleştirme ve ilgili kurallar değerlendirilmelidir. Tahsilde tekerrür kaydı her paralel takibi otomatik uygun hale getirmez.
Satış borcu karşılamazsa ne olur?
Kalan alacak ve rehin açığı belgesi koşulları incelenir. Yeni talep borçtan şahsen sorumlu kişi ve gerçek bakiye üzerinden belirlenir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- İİK 45,145–153 ve 167 ↗
- TMK – rehin ve ipotek hükümleri ↗
- UYAP – önce rehne başvurma ve paralel takip sınırı ↗
- 7589 – İİK 114 ve geçiş düzenlemesi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →