HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi tebliği nedir?
Vergi tebliği, vergilendirmeyi ilgilendiren ve hüküm doğuran hususların yetkili makamca mükellefe veya ceza sorumlusuna kanuni usulle bildirilmesidir.
Bildirim neden belirleyicidir?
Verginin veya cezanın hesaplanması kadar muhataba hangi usulle bildirildiği de önemlidir. Tebliğ dava ve başvuru sürelerini başlatabilir, ödeme aşamalarını etkileyebilir. Belgenin düzenlenme tarihiyle tebliğ tarihi aynı olmayabilir. İnceleme raporunun sisteme yüklenmesi ile ihbarnamenin usulüne uygun bildirilmesi de ayrılır. Bu nedenle her değerlendirmede hangi belgenin ne zaman tebliğ edildiği somutlaştırılmalıdır.
Hukuki dayanak ve kavramın sınırı
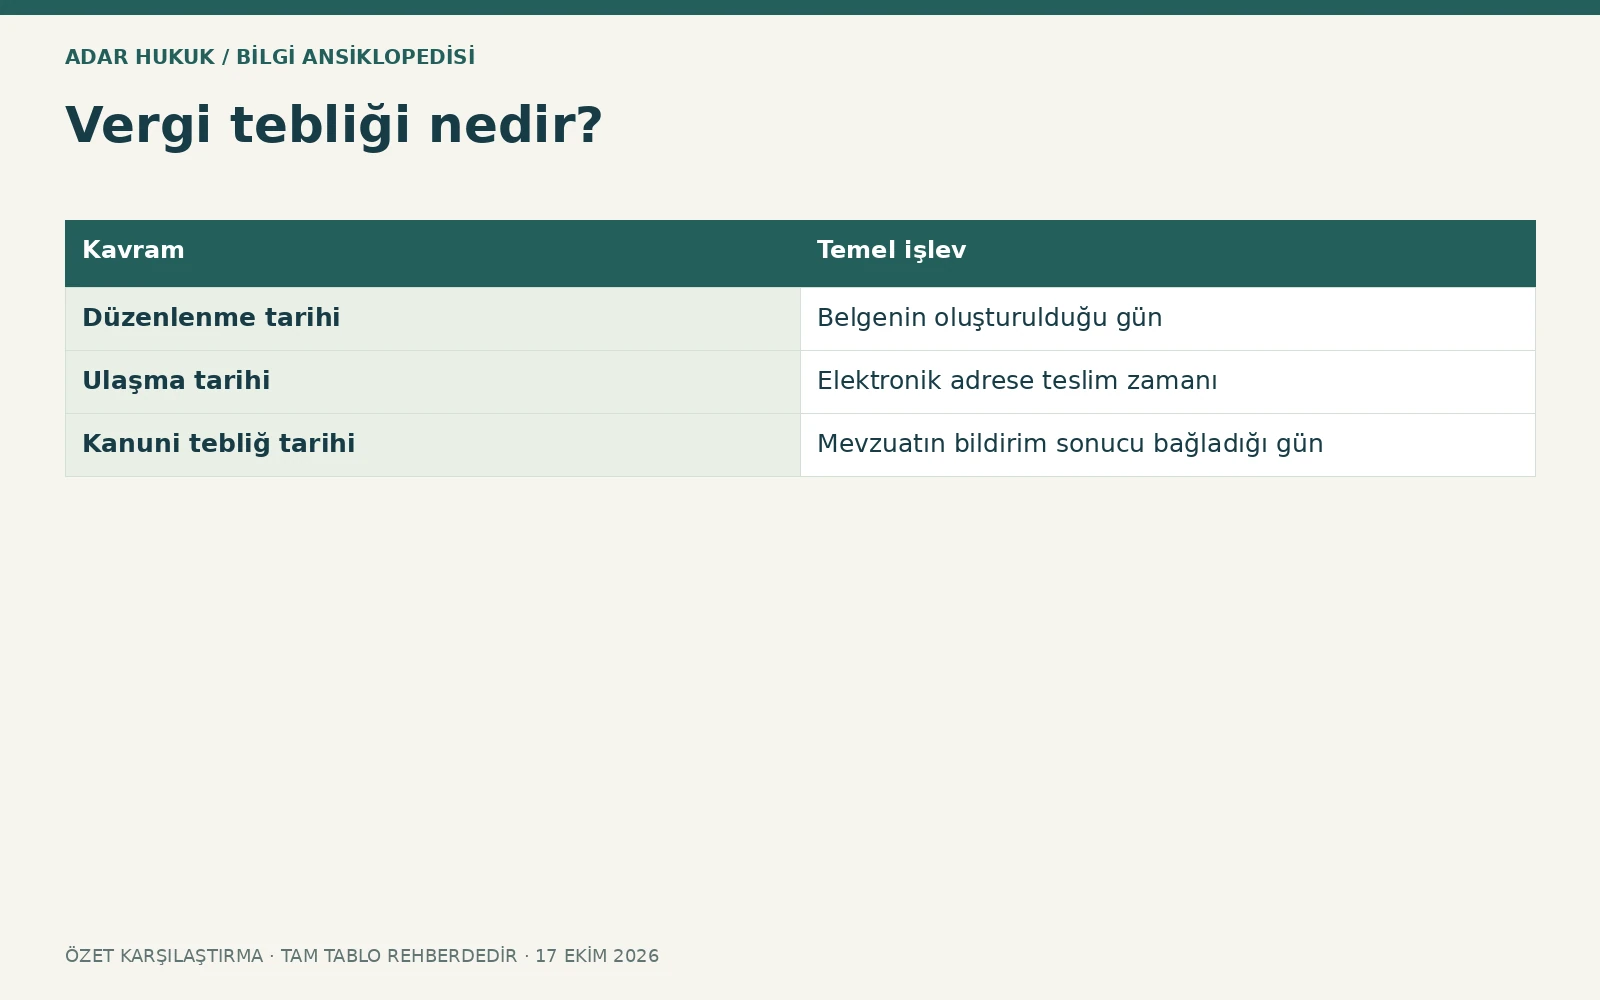
Bu kavramın temel düzenleme çerçevesi Vergi Usul Kanunu m.21, 93–109 ve 107/A; İYUK m.7 hükümleridir. Maddeler tek başına başlık düzeyinde okunmamalı; somut işlemin tarihi, tarafların sıfatı ve özel kanun birlikte değerlendirilmelidir. Bir kanundaki genel kuralın başka bir işlem türüne aktarılması hatalı sonuç doğurabilir. Aşağıdaki karşılaştırma, yakın görünen kavramları ayırmak içindir; olayın bütün belgeleri incelenmeden tek başına kesin hukuki sonuç vermez.
| Kavram | Temel işlev |
|---|---|
| Düzenlenme tarihi | Belgenin oluşturulduğu gün |
| Ulaşma tarihi | Elektronik adrese teslim zamanı |
| Kanuni tebliğ tarihi | Mevzuatın bildirim sonucu bağladığı gün |
Muhatap ve temsil
Tebliğin mükellef, ceza sorumlusu, kanuni temsilci veya kanunun izin verdiği başka muhataba yapılması gerekebilir. Şirket, gerçek kişi veya miras ilişkilerinde muhatap sorunu farklılaşır. Belgenin bir işyerine ulaşması, her durumda doğru kişiye tebliğ edilmiş olduğunu göstermez. Buna karşılık kanunun öngördüğü geçerli teslim koşulları varsa asıl kişinin elden almaması tek başına geçersizlik doğurmayabilir.
Fiziki tebliğ usulleri
VUK m.93 ve devamında posta, memur eliyle veya kanuni şartlarla ilan gibi usuller düzenlenir. Bilinen adreslerin belirlenmesi, teslim işlemi ve tebliğ belgesinin içeriği önem taşır. Adres yetersizliği veya muhatabın bulunamaması her durumda doğrudan ilan yoluna geçilebileceği anlamına gelmez. Uygulanan yöntemin koşulları ve yapılan işlemler dosyadan kontrol edilmelidir.
Elektronik tebliğ
VUK m.107/A kapsamındaki elektronik tebligat, kanuni elektronik adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. Sisteme giriş veya belgenin fiilen okunma tarihiyle bu kanuni tarih karıştırılmamalıdır. SMS veya e-posta çoğu durumda bilgilendirme işlevi görür; tek başına esas elektronik tebliğ belgesinin yerine geçmez. Tebliğ mazbatası ve elektronik zaman kayıtları saklanmalıdır.
VUK sistemi ve UETS ayrımı
Vergi idaresinin VUK kapsamındaki e-Tebligat sistemiyle 7201 sayılı Kanuna göre kullanılan elektronik tebligat rejimi aynı hukuki sistem değildir. Muhatabın bir UETS adresi bulunması, her vergi bildiriminin mutlaka o kanaldan yapılacağı anlamına gelmez. Bildirimi yapan makam, belge türü ve uygulanacak özel düzenleme belirlenir. Beş günlük kurallar benzer görünse dahi dayanak ve kayıtlar ayrıca doğrulanır.
Usulsüzlük iddiası
Tebliğin yanlış adrese veya yetkisiz kişiye yapılması gibi iddialarda tebliğ evrakı ve ilgili kanun hükümleri incelenir. Her şekil eksikliği otomatik olarak bütün vergi borcunu ortadan kaldırmaz. Tebliğin geçerliliğiyle tarhın esası farklı tartışmalardır. Öğrenmenin etkisi ve başvuru süresinin başlangıcı somut olaya göre değerlendirilmelidir. Kişinin belgeyi yok sayması doğru süre hesabının yerine geçmez.
Dava takvimi
Vergi mahkemesinde genel dava açma süresi özel hüküm yoksa otuz gündür. Hangi tarihin başlangıca esas olduğu tebliğ rejiminden çıkarılır. Son günün tatil olması ve süre hesabına ilişkin usul hükümleri ayrıca dikkate alınır. İhbarnameye ilişkin süreyle ödeme emrine karşı 6183 sayılı Kanunda düzenlenen özel süre aynı değildir. Bütün vergi evraklarına tek süre yazılması ciddi hataya neden olur.
Elektronik tarih örneği
Belge elektronik vergi adresine ulaşmış ancak mükellef günler sonra hesabına girmiş olsun. Tebliğ tarihi yalnız açma gününe göre hesaplanmaz; VUK m.107/A kuralı uygulanır. Buna karşılık telefona gelen kısa bilgilendirme mesajının saatiyle başlamak da doğru değildir. Sistemdeki ulaşma ve tebliğ edilmiş sayılma kayıtları görülür. Sonrasında başvuru veya dava için ayrı takvim hazırlanır.
İnceleme için gerekli belgeler
Vergi tebliği nedir sorusunu somut bir dosya bakımından cevaplamak için özellikle tebliğ mazbatası, elektronik ulaşma kaydı, belge aslı, adres kayıtları, temsil belgeleri ve öğrenme kronolojisi birlikte değerlendirilir. Belgenin tamamı, ekleri ve düzenlendiği tarih korunmalıdır. Kırpılmış görüntü veya yalnız sonuç satırı, işlemin kapsamını ve önceki aşamalarını gizleyebilir. Farklı tarihli belgeler kronolojik sıraya konulduğunda hukuki durumun hangi işlemle değiştiği daha açık görülür. Başkasına ait veya temsil yoluyla temin edilen belgede, talep ve kullanım yetkisinin sınırı da dikkate alınır.
Dönem, işlem ve hesap eşleştirmesi
Tebliğ dosyasında önce bildirilen belgenin türü belirlenir: ihbarname, ödeme emri veya bilgi istemi aynı başvuru süresine tabi değildir. Ardından muhatap, kullanılan sistem ve kanuni tebliğ tarihi saptanır. Vergi e-Tebligatında ulaşma kaydıyla telefondaki bilgilendirme mesajının zamanı aynı delil değildir. Şirket bakımından temsil ve elektronik sistem yükümlülüğü gerçek kişiyle aynı varsayımlarla değerlendirilmez. Fiziki bildirimde ise adres araştırması ve teslim alan kişinin sıfatı önemlidir. Usulsüzlük iddiası varsa yalnız belgeyi görmedim demek yerine hangi kuralın nasıl ihlal edildiği açıklanır. Tebliğ sorununun tarhın esasına etkisi ayrı değerlendirilir. Kanuni tarihin belirlenmesinden sonra dava veya itiraz için belge türüne özgü süre hesabına geçilir; tarihler aynı takvim satırına sıkıştırılmaz.
2026 değişikliğinde elektronik sistemin kapsamı
VUK m.107/A, 1 Temmuz 2026 tarihinde yürürlüğe giren değişiklikle elektronik tebligat sistemini kullanması zorunlu grupları doğrudan düzenlemiştir. Kurumlar vergisi mükellefleri ve gerçek usulde ticari, zirai veya mesleki kazanç elde eden gelir vergisi mükellefleri yanında başka gruplar da hükümde sayılır. Bu nedenle eski tarihli rehberdeki kapsam listesiyle yetinilmemelidir. İsteğe bağlı katılanların çıkış talebi ve altmış beş yaşını dolduranlara ilişkin düzenlemeler de güncel metinden değerlendirilir. Sisteme dahil olma veya çıkma talebinin tarihi, önceki tebligatların geçerliliğini kendiliğinden ortadan kaldırmaz. GİB tarafından yayımlanan güncel uygulama tebliği ve geçiş hükümleri somut kişi bakımından incelenir. Tebliğin sistemle muhataba iletildiği tarihi izleyen beşinci günün sonunda yapılmış sayılma kuralı ile sisteme dahil olma yükümlülüğü farklı sorulardır.
Sık sorulan sorular
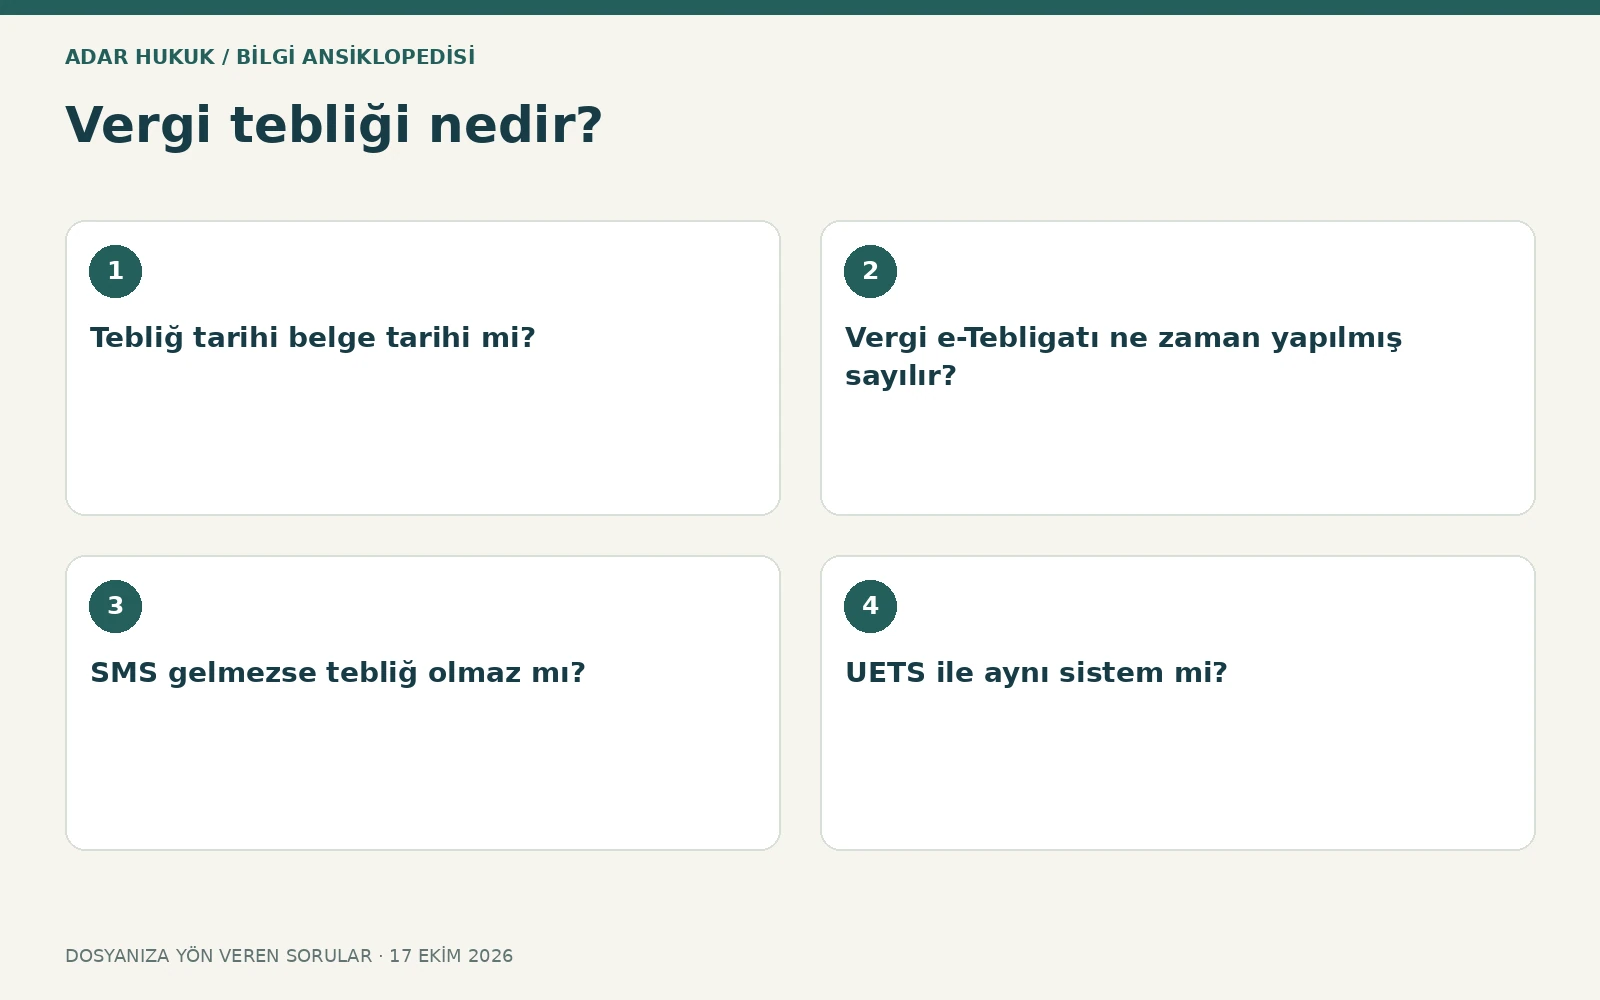
Tebliğ tarihi belge tarihi mi?
Her zaman değildir. Düzenlenme ve kanunen bildirilme tarihleri ayrı kontrol edilir.
Vergi e-Tebligatı ne zaman yapılmış sayılır?
VUK m.107/A kapsamında elektronik adrese ulaştığı tarihi izleyen beşinci günün sonunda.
SMS gelmezse tebliğ olmaz mı?
Bilgilendirme mesajıyla esas elektronik tebliğ ayrıdır; sistem kayıtları ve kanuni koşullar incelenir.
UETS ile aynı sistem mi?
Vergi e-Tebligatı VUK kapsamında özel rejime dayanır; belgeye göre uygulanacak sistem belirlenir.
Her vergi belgesinde otuz gün mü var?
Hayır. İhbarname, ödeme emri ve başka işlemlerin özel başvuru süreleri farklı olabilir.
Usulsüz tebliğ vergiyi siler mi?
Tebliğ sorunu ile vergi alacağının esası ayrıdır; hukuki sonuç somut koşullara göre belirlenir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB resmî mevzuat: 213 sayılı Vergi Usul Kanunu ↗
- GİB resmî mevzuat: 2577 sayılı İYUK ↗
- GİB resmî mevzuat: 6183 sayılı Kanun ↗
- GİB: VUK m.107/A güncel elektronik tebliğ hükmü (2026 değişikliği) ↗
- GİB: 2026 elektronik tebligat uygulama tebliği ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →